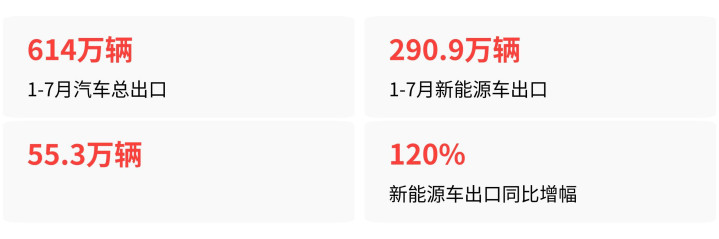
2026年1-7月,中国汽车出口614万辆,同比增长66.8%,其中新能源汽车出口290.9万辆,同比增长120%。到7月,新能源车出口占比已连续两个月超过50%,55.3万辆的单月出口量比去年同期翻了1.45倍。
这不是一个简单的出口增长故事——当出口规模从2023年的491万辆跃升至2025年的709.8万辆,背后发生的不是“卖更多车”,而是整个中国电动汽车产业链在全球各大洲同时落地生根。
2023年底,零跑与全球第四大汽车集团斯特兰蒂斯成立反向合资公司“零跑国际”,中国车企开始向海外传统巨头输出电气化架构和制造体系。
从那一刻起,行业公认的拐点出现了:中国电动车不再只是“把车运出去”,而是把国内这套整车与上下游紧密协同的成熟产业生态,整建制复刻到海外重点市场。
到2025年,中国车企已拿下全球电动车60%的市场份额,东南亚6大市场中国EV占据约九成,西欧PHEV市场中国品牌市占率逼近30%——这套体系化扎根的威力,正在从成本结构、技术标准、分工模式三个维度,全面改写全球电动汽车产业的竞争规则。
谁在扩张,谁在收缩,格局已经翻篇这场改写最直观的结果,是赛道上的玩家位次发生了根本性重排。 中国整车企业正在从“出口商”变成“本地制造商”。 比亚迪2026年8月海外单月出口新能源汽车超18万辆,创历史新高,同时计划到2027年3月在海外布局6000座闪充站。小米汽车在2026年9月与德国8家头部经销商集团签署合作备忘录,计划2027年进入欧洲市场。
国产纯电动新能源汽车的车尾外观特写
上汽名爵、长城汽车、广汽埃安已在泰国落地本地化生产,上汽通用五菱、奇瑞、比亚迪在印尼推进本地制造。小鹏的第三个本地化生产基地在马来西亚投产,零跑与斯特兰蒂斯在西班牙的电池组装车间落地,奇瑞与埃夫罗在巴塞罗那的生产线同步启用。
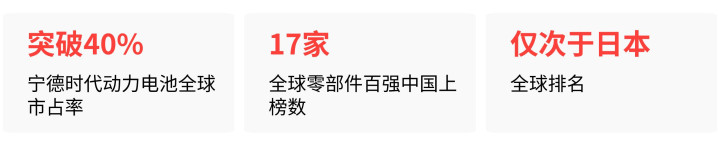
这不再是零星的海外建厂,而是10余家头部车企同步在全球落子。 动力电池及核心零部件企业同步跟进,形成配套集群。 宁德时代与斯泰兰蒂斯在西班牙萨拉戈萨共建超级工厂,总投资41亿欧元,年产能可满足约100万辆汽车的电池配套需求。宁德时代动力电池全球市占率已突破40%,连续九年全球第一。
国轩高科在摩洛哥建设超级工厂,贝特瑞、海亮集团等正负极材料、铜箔供应商在几小时车程内同步建厂。贝特瑞在印尼建成的16万吨负极材料基地已投产,面向全球供货。玲珑轮胎在塞尔维亚的工厂持续扩产,产品供应大众、福特等海外主流车企。2026年全球汽车零部件百强榜中,中国企业上榜17家,首次超越美国和德国,仅次于日本。
反方向,欧美日韩传统车企正在大规模收缩。 大众汽车2026年9月公布重组计划,在已规划2030年德国裁员5万人的基础上,新增裁员5万人,累计裁员规模将达10万人,占全球员工总数约15%。
车身上的大众汽车品牌标志特写
德国境内埃姆登、茨维考、汉诺威、奥迪内卡苏尔姆4座工厂的生产配额将在2031-2034年到期,面临停产风险。2025年大众营业利润从2024年的191亿欧元缩水至89亿欧元,来自中国合资企业的权益收益较2023年跌去三分之二。
通用汽车旗下雪佛兰品牌2026年起停止面向中国国内大众市场销售,上半年在华零售销量仅36辆,全部产能转为出口枢纽。2026年上半年,中国合资品牌乘用车整体市占率仅28.2%,6月单月低至24.5%。
这组双向数据放在一起,格局一目了然:一边是全链条抱团出海、市场份额快速攀升,另一边是产能闲置、大规模裁员、份额持续萎缩。全球电动车产业的竞争,已经从“谁的车更好卖”变成了“谁的供应链体系能跨区域生存”。
改写规则的三把刀:成本、标准、分工这种全链条体系化扎根,具体改写了什么? 第一刀,改写了成本结构。 过去中国电动车靠的是国内制造成本优势,整车运出去。但远洋海运成本叠加目标市场关税、运输损耗,单纯出口的综合成本优势正在收窄。
当比亚迪在泰国生产海豚、ATTO 3,当宁德时代在西班牙生产电池,当贝特瑞在印尼生产负极材料,本地化生产后的长期单车边际成本反而更优。雪佛兰依托中国本土95%以上的零部件本土化率,将中国工厂变成出口枢纽,单车成本较北美、东南亚生产低20%-30%。
这套打法把成本优势从“中国制造”变成了“中国供应链体系在任何地方制造”,传统车企靠本土产能和关税壁垒构筑的成本护城河正在失效。 第二刀,改写了技术标准。 2025年,丰田投资146亿元在上海建设独资纯电整车与电池一体化基地,全系标配华为鸿蒙座舱,核心三电全部采用中国供应商方案,本土化率目标超过90%,约20%产量出口全球。
这不是一家中国车企的成功,而是全球最大传统车企之一主动将中国供应链技术体系纳入自己的全球产品矩阵。当丰田的雷克萨斯用上华为座舱、宁德时代电池,当斯特兰蒂斯与零跑共享电气化架构,全球电动车技术标准的定义权正在从欧洲、日本向中国供应链转移。 第三刀,改写了全球化分工模式。 过去汽车业的全球化分工是西方主导的“高端技术垄断、发展中经济体低端锁定”。现在中国车企把整车、电池、材料、零部件全链条同步带进东南亚、欧洲、拉美,泰国、印尼、马来西亚等国从单纯的消费市场变成制造节点。
东南亚各国已经开始收紧整车进口条件,要求车企提升本地零部件采购比例——它们要的不再是便宜的进口车,而是工厂、就业、供应商和制造技术。这是中国供应链体系化出海带来的产业转移效应,正在重塑全球汽车制造的版图。
为什么是现在,三个触发因素这一轮体系化扎根的集中爆发,有三个核心触发因素。
贸易关税壁垒是最直接的推手。
美国《通胀削减法案》设置严格的电池本土采购规则,对中国产电动车征收100%关税;欧盟2024年起对中国纯电动车加征反补贴税,2026年拟将范围覆盖混动车型;东南亚多国抬高整车进口门槛,泰国要求本地生产,马来西亚将进口纯电最低CIF价门槛提高至20万林吉特,印尼强制要求2030年本土零部件采购率达到80%。
这些壁垒的共同效果是:单纯从中国出口整车的路正在被堵死,本地化建厂变成唯一选项。
海外市场需求的爆发是第二个驱动力。2025年中国EV占据东南亚约九成市场份额,2026年5月中国品牌在欧洲的月度新车注册量首次超越日系品牌。单纯依靠远洋运输无法满足当地交付、售后、维保需求,必须就近布局产能和供应链。
技术成熟度是底层支撑。中国在动力电池、电驱系统、智能座舱领域已形成全球领先优势,模块化架构开发周期远短于海外传统车企,吉利可向海外传统车企输出AI电气化架构,协助其大幅压缩车型开发周期。技术能力从“跟随”变成“输出”,让全链条体系化出海有了硬实力支撑。
终局大概率是什么纯靠罗列玩家和数字,不给出终局判断,这篇文章就只是一份名单。
当前全球电动车产业正在经历不可逆的分化:中国供应链体系凭借成本效率、响应速度和技术迭代能力,正在欧洲、东南亚、拉美等主流市场完成从“产品输出”到“生态输出”的跃迁;传统车企则在产能收缩、裁员降本、技术追赶中艰难应对。
大众计划到2035年将全球车型阵容削减约50%,非核心业务投资组合缩减三分之一。丰田选择在中国用中国供应链造车、再出口全球。雪佛兰退出中国国内销售,把中国工厂变成全球出口枢纽。
这些动作指向同一个方向:全球汽车产业的竞争,正在从“企业与企业之间的竞争”变成“供应链体系与供应链体系之间的竞争”。中国电动车供应链已经证明了自己在中国市场的效率,现在正在证明这套效率可以在全球任何地方复制。
过去的规则是“谁掌握核心技术谁主导”,新的规则正在变成“谁掌握全链条的响应速度和成本控制能力,谁就能在任何市场生根”。这个规则一旦确立,全球汽车产业的权力版图将被彻底重写。
天臣配资提示:文章来自网络,不代表本站观点。
- 上一篇:犇牛聚财 大学生暑期社会实践团深入江西
- 下一篇:没有了
相关文章


沪深京行情 实时轮播
推荐资讯